
寿险长期护理 Rider 如何运作?中文完整指南

人寿保险上的 Long-Term Care Rider 允许被保险人在符合合同定义时,提前使用部分身故保额支付长期护理需要。它把家庭身故保障与生前照护资源放在同一份寿险中。
1. LTC Rider 是什么?
它是寿险附加条款,不是独立医疗保险。符合条件后,保险公司按合同从身故保额或额外福利池中支付 LTC benefit。没有使用的部分通常继续作为身故保障,但实际以合同为准。
2. 常见 Benefit Trigger
Tax-qualified rider 通常使用至少 2 项 ADL 无法完成或 severe cognitive impairment 作为触发条件,并要求预计持续一定时间、医疗认证和 plan of care。
3. 每月能领取多少?
常见计算方式为身故保额的一定百分比,例如每月加速 1%—4%,并受月度上限、总 pool 和 IRS 当年限额等因素影响。具体数字必须查看保单。
4. 对寿险有什么影响?
领取 accelerated benefit 通常会降低身故保额和现金值,也可能影响贷款、保证或保单持续性。应要求保险公司提供 claim illustration,说明领取前后的保额和价值。
5. LTC Rider 与 Chronic Illness Rider 不完全相同
LTC rider 通常受长期护理保险规则约束,可能采用 reimbursement 或 indemnity,并明确承保服务。Chronic illness rider 可能使用不同触发条件、折扣或付款方式,不能只看名称判断。
6. 哪些照护可能符合?
可能包括居家照护、assisted living、adult day care、respite、hospice 或 nursing home。提供者许可、家人照护、境外使用和 elimination period 因合同而异。
7. Rider 成本如何体现?
可能通过额外保费、每月保单费用、加速理赔折扣或降低可用身故金体现。某些 rider 标为“无额外保费”,也不代表没有经济成本。
8. 主要优点与限制
优点是把永久身故保障与 LTC 资源结合,未使用福利可能仍留给家人。限制是照护福利与身故保额相互影响、金额有限、寿险保费较高,并需通过医学和财务核保。
9. 哪些人可能考虑?
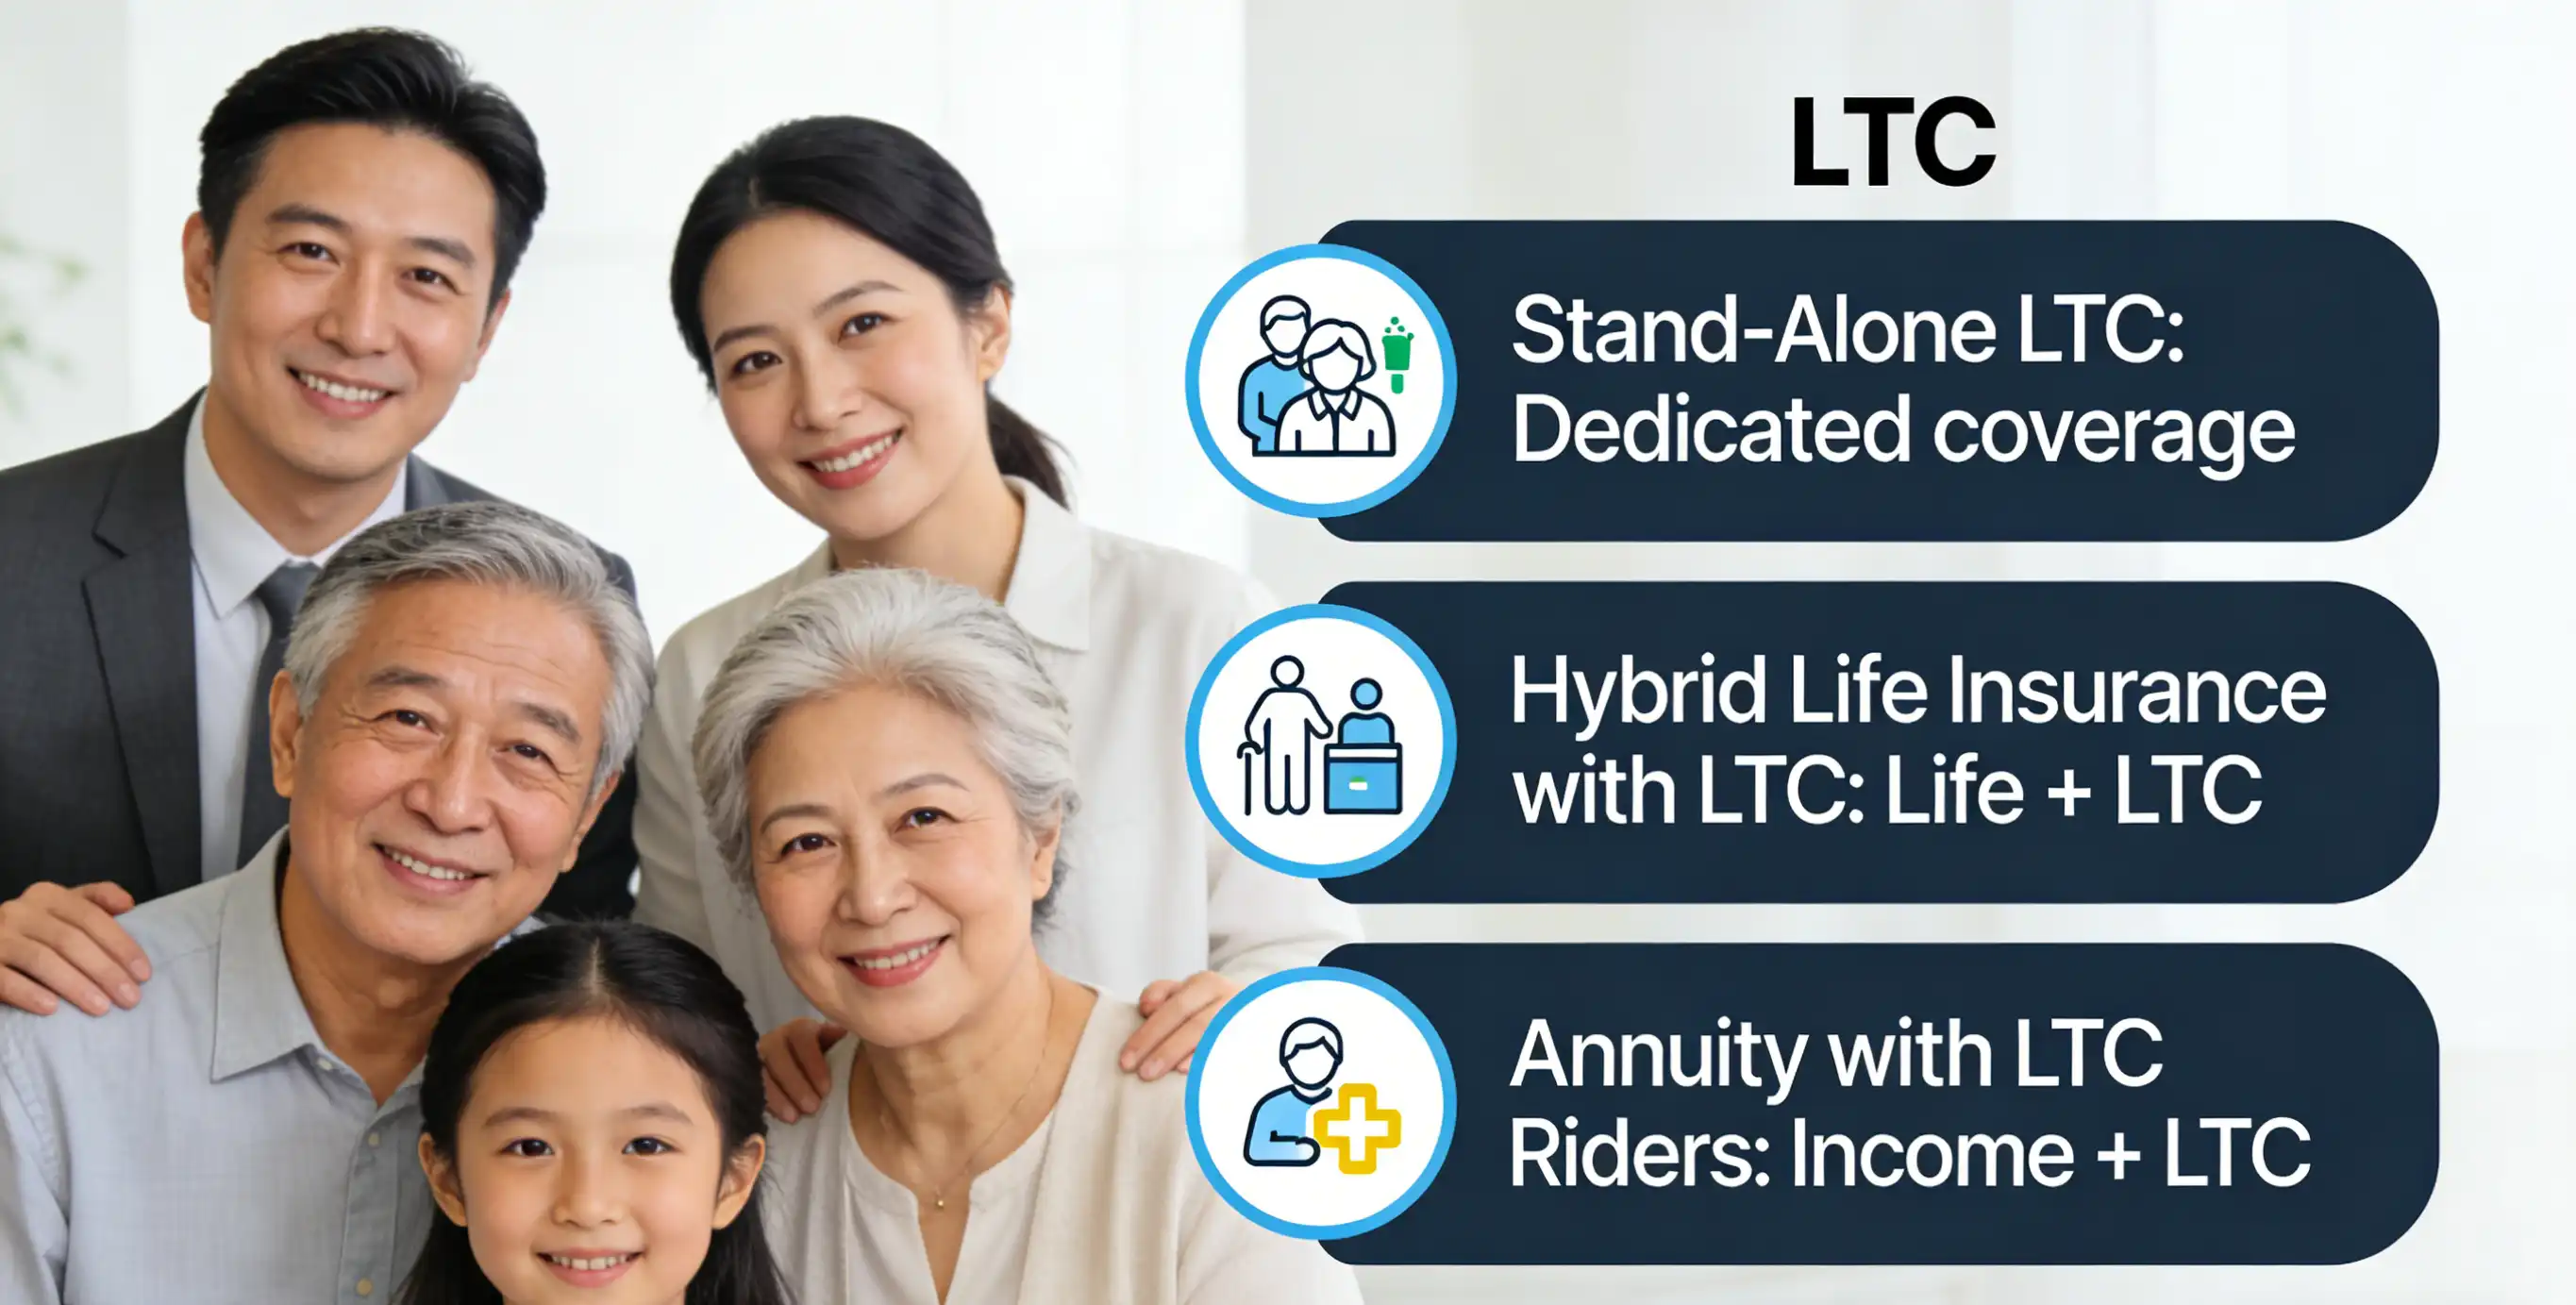
可能适合同时有永久寿险和长期护理需求、希望减少“交了 LTC 保费却没用到”的顾虑,并能长期维持保单的人。若只需要最低成本的身故保障或更高独立 LTC 杠杆,应比较其他方案。
10. 购买前必须问的问题
确认 rider 类型、ADL 和认知触发、elimination period、reimbursement 或 indemnity、月度比例、总福利、inflation、对身故保额和现金值的影响,以及贷款或提款后的结果。
本文仅供一般教育,不构成法律、税务、医疗或个别保险建议。LTC 与 chronic illness 条款差异很大,以签发保单及附加条款为准。